2020年中国互联网数据中心行业现状及发展趋势分析 互联网数据服务的挑战与机遇
随着5G、云计算、大数据、人工智能等新一代信息技术的飞速发展,互联网数据中心(IDC)作为数据存储、计算与交换的核心基础设施,其战略地位日益凸显。2020年,在新冠疫情冲击与“新基建”政策驱动的双重背景下,中国互联网数据中心行业经历了深刻变革。本文旨在分析2020年中国IDC行业的发展现状,并探讨其未来趋势,重点关注互联网数据服务层面的演变。
一、2020年中国互联网数据中心行业发展现状
1. 市场规模与增长态势
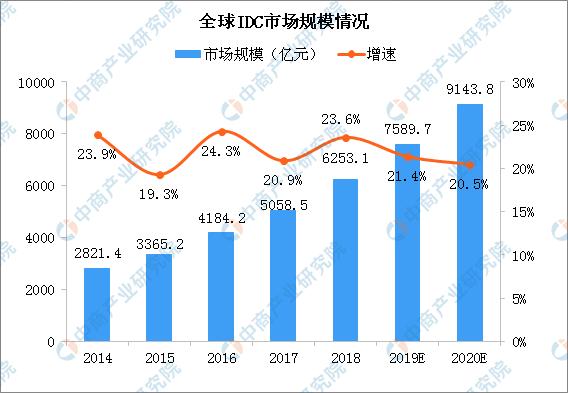
2020年,中国IDC市场继续保持高速增长。据相关机构统计,全年市场规模突破2000亿元人民币,同比增长超过25%。增长主要驱动因素包括:疫情防控常态化下线上经济、远程办公、在线教育等需求的爆发,以及企业数字化转型的加速。互联网数据服务作为IDC的核心业务,收入占比超过70%。
2. 供需格局分析
从供给端看,2020年中国IDC机房数量持续增加,但仍呈现区域分布不均衡的特点。北京、上海、广州、深圳等一线城市及周边地区集中了全国大部分优质数据中心资源,而中西部地区则相对稀缺。需求端方面,互联网企业(如阿里、腾讯、百度、字节跳动)仍是最大客户群体,同时金融、制造、政府等行业的上云需求快速上升,推动了定制化数据服务的发展。
3. 政策环境
2020年,国家层面多次强调加快5G网络、数据中心等新型基础设施建设进度。工信部发布《关于推动工业互联网加快发展的通知》等政策,鼓励数据中心绿色化、集约化发展。各地政府出台能效限制政策,对PUE(电能利用效率)值提出更高要求,促使老旧数据中心升级改造。
4. 技术进展
在互联网数据服务层面,2020年呈现出以下技术特点:一是云原生技术普及,容器化、微服务架构成为主流;二是智能运维(AIOps)广泛应用,通过AI提升故障预测与能效管理能力;三是边缘计算兴起,为降低时延,部分数据服务下沉至网络边缘;四是绿色节能技术加速落地,如液冷、间接蒸发冷却等。
二、行业主要挑战
1. 能耗与成本压力
数据中心是耗电大户,2020年全社会用电量中数据中心占比约2%。随着规模扩大,电费成本占比高达40%以上。一线城市能耗指标紧张,导致新建数据中心门槛提高。
2. 区域供需失衡
东部地区需求旺盛但资源受限,西部地区资源丰富但需求不足。跨区域数据服务调度存在网络延迟、带宽成本等问题。
3. 安全与合规风险
《数据安全法(草案)》在2020年提请审议,对数据跨境、隐私保护提出更高要求。作为互联网数据服务的提供者,IDC企业需加强安全防护与合规管理。
4. 竞争加剧
除传统IDC服务商(如万国数据、世纪互联)外,云计算巨头(如阿里云、腾讯云)自建数据中心并对外提供服务,导致市场竞争白热化,价格战风险上升。
三、发展趋势分析
1. 规模化与集群化
未来IDC建设将向大型化、园区化发展,单个数据中心机架数超过1万个将成为常态。围绕京津冀、长三角、粤港澳大湾区等城市群形成数据中心集群,实现资源集约利用。
2. 绿色化与低碳化
“碳达峰、碳中和”目标下,2020年后IDC行业将加速绿色转型。预计到2025年,全国新建大型数据中心PUE需低于1.3。液冷、余热回收、可再生能源直供等技术将广泛应用。
3. 智能化与自动化
互联网数据服务将深度融合AI,实现从规划、建设到运维的全生命周期智能化。智能告警、故障自愈、动态扩缩容等能力成为标配。
4. 边缘化与云边协同
为满足5G、工业互联网等低时延业务需求,边缘数据中心将迎来爆发。云、边、端协同的数据服务体系逐步成熟,IDC从集中式向“中心+边缘”分层架构演进。
5. 定制化与服务化
客户需求从单纯机柜租赁转向网络、计算、存储、安全一体化的解决方案。IDC企业需提升增值服务能力,如混合云管理、数据备份、容灾恢复等,以增强客户粘性。
6. 政策驱动下的均衡布局
国家“东数西算”工程虽在2022年正式启动,但2020年已出现将数据中心向中西部转移的政策导向。西部数据中心将承接离线分析、冷存储等业务,东部则聚焦实时计算。
四、结论
2020年是中国互联网数据中心行业承前启后的关键一年。疫情催生了线上经济繁荣,新基建政策注入强劲动力,但能耗、安全、竞争等问题依然突出。行业将朝着规模化、绿色化、智能化、边缘化方向持续演进。对于互联网数据服务提供商而言,只有把握技术趋势,优化运营效率,并积极响应国家战略,才能在激烈的市场竞争中立于不败之地。
最新产品